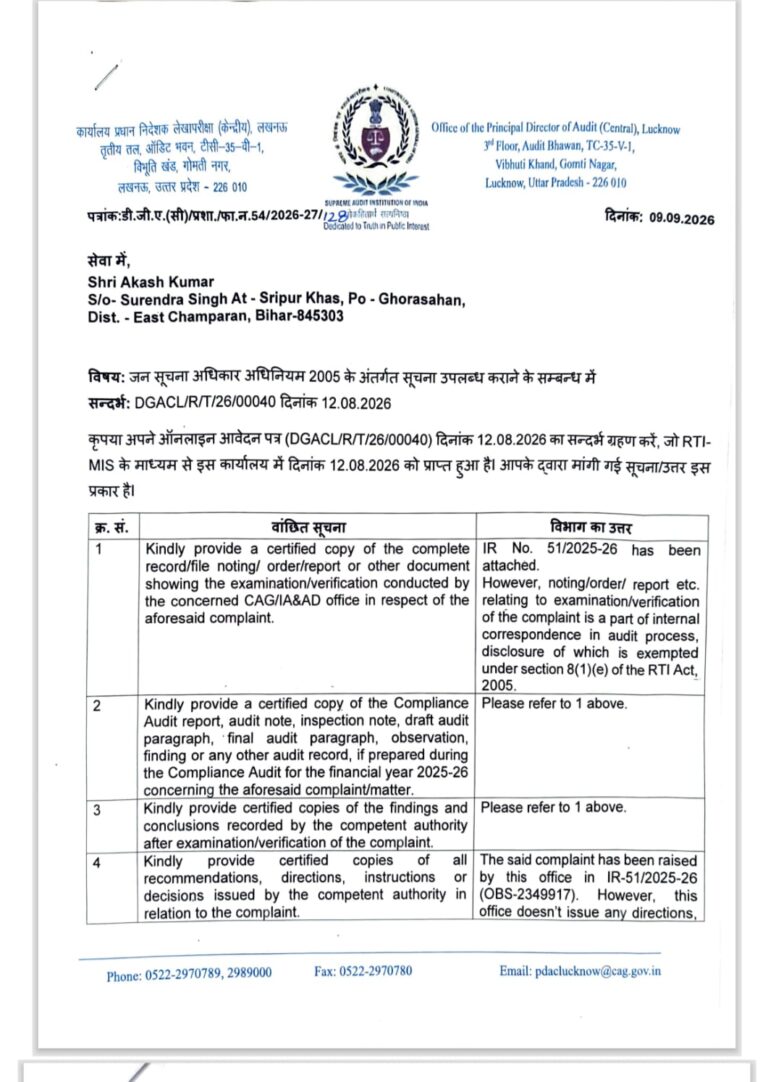
*“CAG ने MGCU मोतिहारी में कई ‘खामियों’ को उजागर किया*
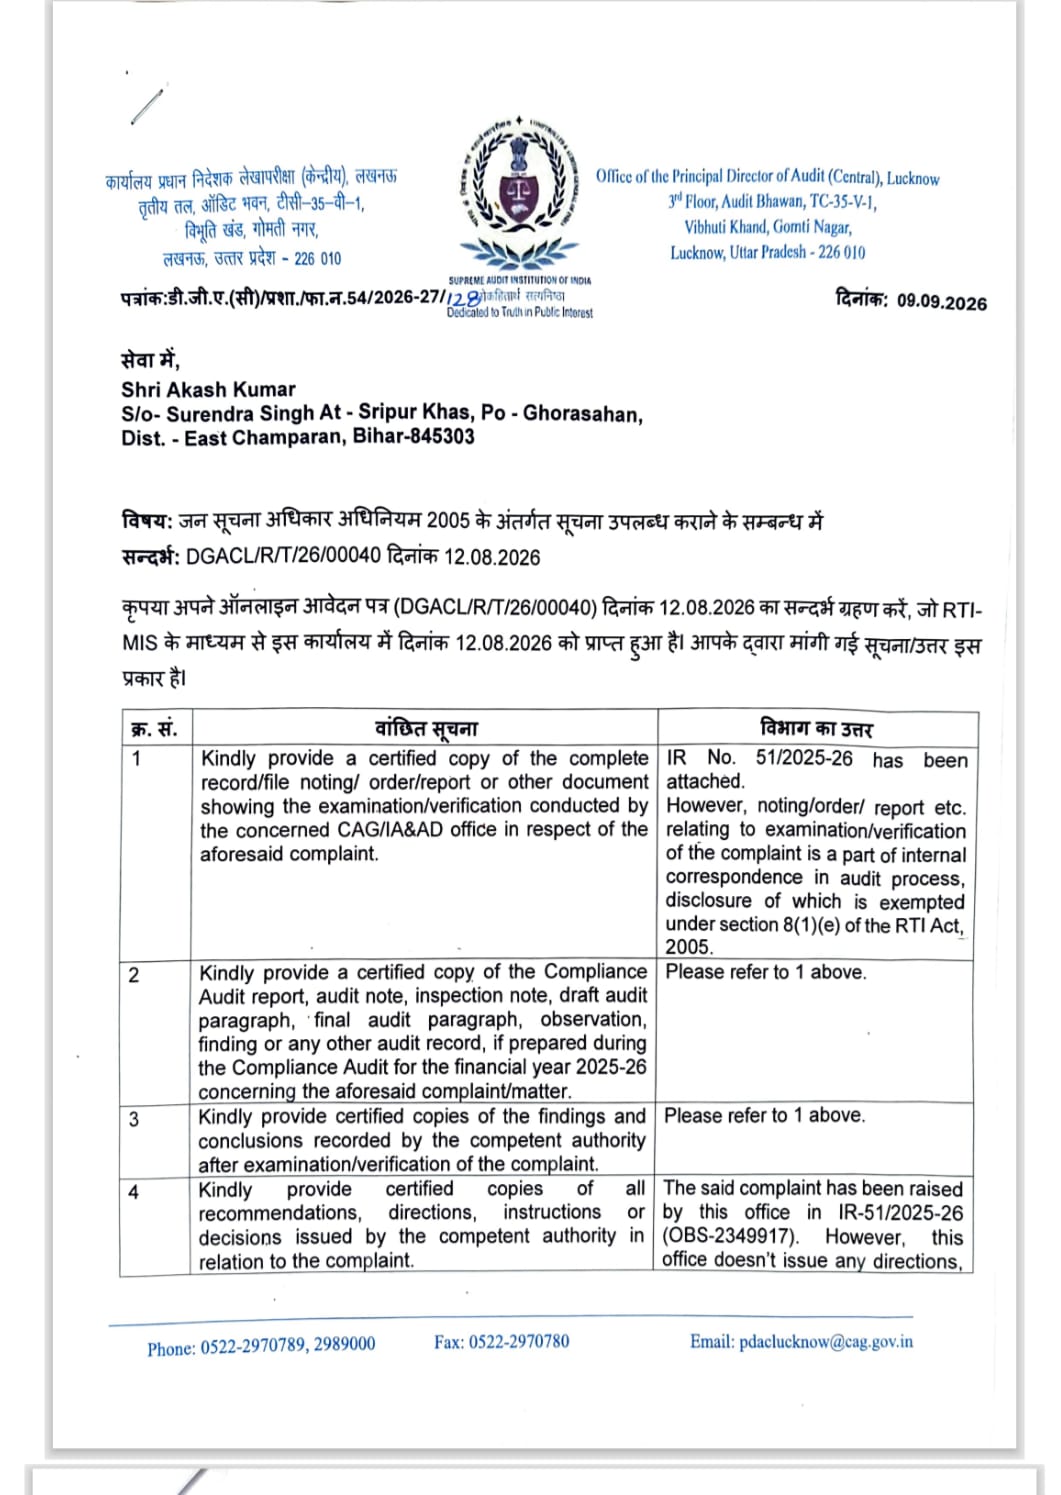
महात्मा गांधी सेंट्रल यूनिवर्सिटी (MGCU), मोतिहारी के स्थायी कैंपस के निर्माण की लागत सिर्फ छह महीने में 850 करोड़ रुपये से बढ़कर 1,338.83 करोड़ रुपये हो गई, जिसका कारण डिटेल्ड प्रोजेक्ट रिपोर्ट (DPR) को अंतिम रूप देने में देरी है — यह बात भारत के नियंत्रक एवं महालेखा परीक्षक (CAG) ने कही है।
अपनी नवीनतम ऑडिट रिपोर्ट में, CAG ने MGCU मोतिहारी में कई “खामियों” को उजागर किया है — 1,338 करोड़ के कैंपस में देरी और गायब कागजी रिकॉर्ड से लेकर टेंडर उल्लंघन और इवेंट के बढ़े हुए बिल तक। MGCU मोतिहारी के लिए, जो 2014 में संसद के एक अधिनियम द्वारा स्थापित एक केंद्रीय विश्वविद्यालय है, यह एक बड़ा झटका है, खासकर तब जब कम से कम दो प्रमुख प्रशासनिक पद अभी भी खाली हैं।
यह ऑडिट रिपोर्ट, प्रधान निदेशक लेखापरीक्षा (केंद्रीय) द्वारा, अप्रैल 2023 से मार्च 2025 तक की अवधि की है। रिपोर्ट में कैंपस निर्माण में 488.83 करोड़ रुपये की लागत वृद्धि के साथ-साथ 8.17 करोड़ रुपये की वित्तीय अनियमितताओं और अधिक भुगतान की पहचान की गई है। जबकि प्रस्तावित स्थायी कैंपस बनना बाकी है, वर्तमान में यह मोतिहारी में चार अलग-अलग अस्थायी कैंपों से संचालित हो रहा है।
*प्रस्तावित कैंपस में देरी*
302 एकड़ के प्रस्तावित कैंपस पर अनुमानित निर्माण लागत में तेज वृद्धि और कार्यान्वयन में देरी के कारण सवाल उठे हैं। ऑडिट आपत्ति के अनुसार, अनुमानित परियोजना लागत 06 महीनों में लगभग 850 करोड़ रुपये से बढ़कर 1,338.83 करोड़ रुपये हो गई मतलब लगभग 488.83 करोड़ रुपये की वृद्धि — यानी लगभग 58 प्रतिशत।
यह तेज वृद्धि परियोजना योजना, लागत अनुमान और डिटेल्ड प्रोजेक्ट रिपोर्ट (DPR) की मंजूरी प्राप्त करने में देरी पर सवाल खड़े करती है। DPR एक ऐसा दस्तावेज है जो किसी भी परियोजना के दायरे, डिजाइन, तकनीकी विशिष्टताओं, अनुमानित लागत और समय-सीमा का विवरण देता है।
ऑडिट रिकॉर्ड के अनुसार, सेंट्रल पब्लिक वर्क्स डिपार्टमेंट (CPWD) ने शुरू में निर्माण का अनुमान लगभग 850 करोड़ रुपये लगाया था और DPR के लिए 1.25 करोड़ रुपये का अनुरोध किया था। MGCU ने यह राशि 6 फरवरी, 2025 को CPWD के पास जमा की। हालांकि, जब CPWD ने 30 मई, 2025 को विश्वविद्यालय को DPR सौंपी, तो 261.83 एकड़ में निर्माण के लिए अनुमानित लागत बढ़कर 1,338.83 करोड़ रुपये हो गई थी। विश्वविद्यालय प्रशासन ने ऑडिटरों को बताया: “मामले की संबंधित अनुभाग के परामर्श से जांच की जा रही है।”
*2nd दीक्षांत समारोह में अनियमित 24.11 लाख का व्यय*
Second Convocation में
Audit में लगभग ₹24.11 लाख के expenditure पर प्रश्न उठाए गए हैं। इसमें लगभग—
₹19.22 लाख direct work orders के माध्यम से भुगतान;
तथा लगभग ₹4.89 लाख refreshments पर expenditure से संबंधित procurement प्रक्रिया पर प्रश्न बताए गए हैं। जबकि पूरे कार्यक्रम में किस मद में कितना और कुल खर्च सम्बंधित फाइल नही दिखाया गया, इसपर भी CAG ने आपत्ति जाहिर की है।
*प्रतिस्पर्धी टेंडर प्रक्रिया को दरकिनार किया गया*
ऑडिट में कहा गया है कि कई समान कार्यों को छोटे-छोटे अनुबंधों में विभाजित कर दिया गया, जिससे वे ओपन टेंडरिंग के लिए आवश्यक मौद्रिक सीमा से नीचे रहे। रिपोर्ट में कहा गया है, “एक टेंडर में, भाग लेने वाली तीन एजेंसियों में से दो को तकनीकी रूप से अयोग्य घोषित कर दिया गया, जिससे केवल एक ही तकनीकी रूप से योग्य बोलीदाता बचा जिसे काम दे दिया गया,” और सवाल उठाया गया कि प्रतिस्पर्धी बोली को क्यों दरकिनार किया गया।
*अनियमित व्यय और अधिक भुगतान*
रिपोर्ट में मरम्मत और रखरखाव के काम पर लगभग 86.42 लाख रुपये के अनियमित व्यय के साथ-साथ 3.35 लाख रुपये के अधिक भुगतान को उजागर किया गया है। ऑडिट में विशेष रूप से 20.79 लाख रुपये के भुगतान पर प्रकाश डाला गया है, जिसमें मात्रा-दर गणना में बेमेल के कारण एक ही आइटम पर 3.31 लाख रुपये के अधिक भुगतान की गणना की गई है।
*गायब वर्क ऑर्डर और पेपर ट्रेल*
ऑडिट में पाया गया कि कई परियोजनाओं के लिए वर्क ऑर्डर, एग्रीमेंट और कम्प्लीशन सर्टिफिकेट गायब थे। कई मामलों में, मेजरमेंट बुक एंट्री और आवश्यक संतुष्टि प्रमाण पत्र अनुपस्थित थे।
*तीन निजी वाहनों का “हिसाब” भी सवालों के घेरे में.*
CAG ऑडिट के अनुसार तीन निजी वाहनों पर करीब ₹76.31 लाख का भुगतान अनियमितताओं के साथ किया गया—बिना GeM/Tender भुगतान, Invoice/Bill के बजाय Log Book से भुगतान, Fuel Advance और GST TDS में भी गड़बड़ी के सवाल।
*सेमिनार और वर्कशॉप*
ऑडिट में कहा गया है कि मार्च 2024 के दौरान 10 सेमिनार, वर्कशॉप और कॉन्फ्रेंस कुल 58.45 लाख रुपये की लागत से आयोजित किए गए। हालांकि, एक एकीकृत योजना तैयार नहीं की गई थी, और इवेंट को अलग-अलग प्रस्तुत किया गया था। ऑडिट ने पांच इवेंट में रिफ्रेशमेंट के लिए L1 बोलीदाता को भुगतान किए गए 9.73 लाख रुपये की पहचान की, जिसमें प्रति-यूनिट दरों में असंगति और खरीद पारदर्शिता पर सवाल उठाए गए।
एक इवेंट के लिए, तीन कोटेशन प्रस्तुत किए गए, लेकिन एक एजेंसी का GST पंजीकरण पहले ही रद्द हो चुका था। एक अन्य वेंडर को बिना वर्क ऑर्डर के चुना गया और भुगतान किया गया।
कई इवेंट भुगतानों में मूल चालान, टैक्सी बिल, बोर्डिंग पास, GST विवरण या वर्क ऑर्डर का अभाव था। उदाहरण के लिए, सोशल वर्क और गांधियन पीस स्टडीज विभाग द्वारा आयोजित एक इवेंट में, GST विवरण के बिना चालान, मूल रसीदों के बिना टैक्सी बिल और बोर्डिंग पास के बिना हवाई किराए के बावजूद भुगतान किया गया। एक अन्य सेमिनार में, रिफ्रेशमेंट का भुगतान स्वीकृत बजट से अधिक था।
विश्वविद्यालय प्रबंधन ने ऑडिटरों को जवाब देते हुए कहा कि “मुद्दों पर सक्रिय रूप से संबंधित अनुभागों के साथ कार्रवाई की जा रही है या जांच की जा रही है।” हालांकि, ऑडिट अधिकारियों ने ठोस एक्शन-टेकेन रिपोर्ट और वसूली के साक्ष्य का अनुरोध किया है।”
About the Author